
เคยสงสัยไหมว่าทำไมเวลาสมัครบัตรเครดิต กู้ซื้อบ้าน หรือยื่นไฟแนนซ์รถยนต์ สถาบันการเงินถึงต้องตรวจเครดิตบูโร โดยเฉพาะคนที่เคยผ่อนชำระล่าช้า อาจกังวลว่าประวัติในอดีตจะทำให้ขอสินเชื่อใหม่ไม่ได้
ก่อนวางแผนซื้อรถ ลองทำความเข้าใจว่า เครดิตบูโร คืออะไร เก็บข้อมูลเกี่ยวกับเราแค่ไหน มีวิธีตรวจสอบอย่างไร และถ้าเคยค้างชำระหรือปิดหนี้ไปแล้ว ประวัติเครดิตจะเปลี่ยนแปลงอย่างไรบ้าง
เครดิตบูโร คืออะไร?
เครดิตบูโร (Credit Bureau) คือ บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด หรือ NCB ทำหน้าที่รวบรวมและจัดเก็บข้อมูลสินเชื่อ รวมถึงประวัติการชำระหนี้ของบุคคลธรรมดาและนิติบุคคล โดยได้รับข้อมูลจากธนาคารและสถาบันการเงินที่เป็นสมาชิก
หากเราเคยผ่อนรถ ผ่อนบ้าน ใช้บัตรเครดิต หรือมีสินเชื่อส่วนบุคคลกับผู้ให้บริการที่เป็นสมาชิก ข้อมูลบัญชีสินเชื่อและประวัติการชำระหนี้เหล่านี้จะถูกส่งเข้าระบบเครดิตบูโร
ข้อมูลดังกล่าวช่วยให้สถาบันการเงินตรวจสอบภาระหนี้และประวัติการชำระเงินของผู้สมัครสินเชื่อได้ แต่ เครดิตบูโรไม่ได้เป็นผู้ตัดสินใจอนุมัติหรือปฏิเสธสินเชื่อ เพราะผู้ให้สินเชื่อแต่ละแห่งจะนำข้อมูลเครดิตไปพิจารณาร่วมกับรายได้ อาชีพ ภาระหนี้ และเงื่อนไขอื่น ๆ
เครดิตบูโรเก็บข้อมูลอะไรบ้าง?
รายงานเครดิตบูโรไม่ได้มีไว้บันทึกเฉพาะคนที่จ่ายหนี้ล่าช้า คนที่ผ่อนชำระตรงเวลาทุกเดือนก็มีข้อมูลในระบบเช่นกัน โดยข้อมูลหลักแบ่งออกเป็น 2 ประเภท
1. ข้อมูลส่วนบุคคล
เป็นข้อมูลที่ใช้ระบุตัวตนของเจ้าของบัญชีสินเชื่อ เช่น ชื่อ-นามสกุล เลขประจำตัวประชาชน วันเดือนปีเกิด และที่อยู่ที่แจ้งกับสถาบันการเงิน
เครดิตบูโรไม่ได้จัดเก็บหมายเลขโทรศัพท์ไว้เป็นข้อมูลบ่งชี้ตามที่ธนาคารแห่งประเทศไทยอธิบายไว้
2. ข้อมูลสินเชื่อและประวัติการชำระหนี้
ข้อมูลส่วนนี้แสดงรายละเอียดเกี่ยวกับสินเชื่อแต่ละบัญชี ได้แก่
- ประเภทสินเชื่อ: เช่น สินเชื่อรถยนต์ สินเชื่อบ้าน บัตรเครดิต และสินเชื่อส่วนบุคคล
- วงเงินสินเชื่อ: วงเงินที่ได้รับอนุมัติและยอดที่ใช้ไป
- ยอดหนี้คงเหลือ: จำนวนหนี้ที่ยังต้องชำระตามข้อมูลที่รายงาน
- สถานะบัญชี: เช่น ปกติ ค้างชำระ พักชำระหนี้ หรือปิดบัญชี
- ประวัติการชำระหนี้: ข้อมูลการจ่ายตรงเวลา จ่ายล่าช้า หรือผิดนัดชำระ
- ข้อมูลเกี่ยวกับบัญชี: เช่น วันที่เปิดบัญชี วันที่ปิดบัญชี และวันที่ปรับปรุงโครงสร้างหนี้
สมมติว่ากำลังผ่อนรถหนึ่งคันและมีบัตรเครดิตอีกหนึ่งใบ รายงานเครดิตจะแสดงข้อมูลสินเชื่อที่ได้รับรายงานจากผู้ให้บริการสมาชิก ทำให้มองเห็นภาพรวมภาระหนี้ของตัวเองได้ชัดเจนขึ้น
มีชื่อในเครดิตบูโร แปลว่าติดแบล็กลิสต์หรือไม่?
ไม่ใช่ เพราะการมีข้อมูลอยู่ในเครดิตบูโรเป็นเรื่องปกติของคนที่ใช้สินเชื่อกับสถาบันการเงินสมาชิก
คำว่า “ติดเครดิตบูโร” หรือ “ติดแบล็กลิสต์” เป็นคำที่ใช้พูดกันทั่วไปเมื่อมีประวัติค้างชำระหนี้ แต่เครดิตบูโรไม่ได้จัดทำบัญชีดำเพื่อห้ามบุคคลขอสินเชื่อ
ลองดูตัวอย่างเปรียบเทียบ
- คนแรก: ผ่อนรถมา 2 ปี จ่ายตรงเวลาทุกงวด รายงานเครดิตก็มีประวัติการชำระหนี้ตามปกติ
- คนที่สอง: เคยค้างชำระบัตรเครดิตหลายงวด รายงานเครดิตจะแสดงประวัติการชำระหนี้ตามข้อมูลที่ได้รับ
ทั้งสองคนมีข้อมูลในเครดิตบูโรเหมือนกัน แต่มีประวัติการชำระหนี้ต่างกัน
หากเคยค้างชำระและกำลังกังวลว่าจะซื้อรถได้หรือไม่ สามารถอ่านรายละเอียดต่อได้ในบทความ ติดแบล็กลิสต์ออกรถได้ไหม? พร้อมวิธีผ่านไฟแนนซ์ ซึ่งอธิบายเรื่องการขอสินเชื่อรถยนต์โดยเฉพาะ
เครดิตบูโรมีผลต่อการขอสินเชื่อรถยนต์อย่างไร?
เวลาขอไฟแนนซ์รถยนต์ สถาบันการเงินจะประเมินความสามารถในการชำระหนี้ของผู้สมัคร โดยใช้รายงานเครดิตเป็นข้อมูลประกอบการพิจารณา
ตัวอย่างเช่น คนที่มีรายได้ประจำและจ่ายหนี้ตรงเวลามาตลอด แต่กำลังผ่อนบ้านและมีสินเชื่ออื่นหลายบัญชี ผู้ให้สินเชื่อก็อาจพิจารณาว่าการเพิ่มค่างวดรถอีกหนึ่งคันจะเป็นภาระสูงเกินไป
ส่วนคนที่เคยจ่ายหนี้ล่าช้าแต่ปัจจุบันชำระครบแล้ว สถาบันการเงินก็จะพิจารณาข้อมูลปัจจุบันร่วมกับประวัติเดิมและปัจจัยอื่น ๆ ตามหลักเกณฑ์ของแต่ละแห่ง
ดังนั้น การมีประวัติเครดิตที่ดีช่วยสะท้อนวินัยการชำระหนี้ แต่ไม่ได้รับประกันว่าจะได้รับอนุมัติสินเชื่อทุกครั้ง
เครดิตบูโรติดกี่ปี? ปิดหนี้แล้วประวัติจะหายเมื่อไร?
โดยทั่วไป ข้อมูลประวัติการชำระหนี้ในรายงานเครดิตบูโรจะแสดงย้อนหลังไม่เกิน 3 ปี หรือ 36 เดือน โดยข้อมูลแต่ละงวดจะทยอยเปลี่ยนไปเมื่อมีการรายงานข้อมูลใหม่
อย่างไรก็ตาม หากเป็นบัญชีที่มีประวัติผิดนัดชำระหนี้รุนแรงหรือมีสถานะหนี้เสีย ระยะเวลาการรายงานข้อมูลอาจมีหลักเกณฑ์เฉพาะแตกต่างจากบัญชีปกติ
กรณีชำระหนี้ตามปกติ
หากผ่อนชำระสินเชื่อตรงเวลาทุกเดือน ข้อมูลการชำระหนี้ในแต่ละงวดจะปรากฏตามระยะเวลาที่กำหนด
สำหรับคนที่เคยจ่ายล่าช้าเป็นบางงวด แต่ภายหลังกลับมาจ่ายตรงเวลา ประวัติใหม่ที่ชำระตามกำหนดจะค่อย ๆ เข้ามาแทนข้อมูลเก่าในช่วงเวลาที่รายงานแสดง
กรณีปิดบัญชีหรือชำระหนี้ครบแล้ว
การปิดหนี้ไม่ได้ทำให้ประวัติการชำระหนี้ทั้งหมดถูกลบทันที เพราะข้อมูลเครดิตยังคงแสดงประวัติตามระยะเวลาจัดเก็บที่เกี่ยวข้อง
สิ่งที่ควรตรวจสอบหลังปิดบัญชีคือ สถาบันการเงินได้รายงานสถานะบัญชีและยอดหนี้คงเหลือถูกต้องหรือไม่
หากพบว่ายอดหนี้หรือสถานะบัญชียังไม่ตรงกับข้อเท็จจริง ควรติดต่อเจ้าหนี้เพื่อขอตรวจสอบข้อมูล
กรณีเคยค้างชำระหนี้เกิน 90 วัน
การค้างชำระหนี้เกิน 90 วันอาจทำให้บัญชีถูกจัดเป็นหนี้ที่ไม่ก่อให้เกิดรายได้ หรือ NPL ตามหลักเกณฑ์ที่เกี่ยวข้อง
สำหรับบัญชีที่เข้าเงื่อนไขการรายงานข้อมูลหนี้เสีย มีหลักเกณฑ์เกี่ยวกับระยะเวลาส่งข้อมูลของสถาบันการเงินสมาชิกและระยะเวลาจัดเก็บข้อมูลแต่ละงวด จึงอาจมีข้อมูลบางส่วนปรากฏในระบบนานกว่ากรณีชำระหนี้ปกติ
ระยะเวลาที่ข้อมูลปรากฏจริงขึ้นอยู่กับสถานะบัญชี การชำระหนี้ และเงื่อนไขตามหลักเกณฑ์ที่ใช้กับบัญชีนั้น ไม่ควรสรุปว่าทุกคนที่เคยค้างชำระต้องรอ 3 ปีหรือ 8 ปีเท่ากันทั้งหมด
หากต้องการทราบว่าประวัติของตัวเองเป็นอย่างไร วิธีที่ชัดเจนที่สุดคือขอรายงานเครดิตฉบับล่าสุดมาตรวจสอบ และสอบถามเจ้าหนี้หรือเครดิตบูโรเมื่อมีข้อสงสัยเกี่ยวกับสถานะบัญชี
อ่านเพิ่มเติม: ธนาคารแห่งประเทศไทย – สิทธิของผู้ใช้บริการทางการเงิน
วิธีเช็กเครดิตบูโรด้วยตัวเอง
การตรวจเครดิตบูโรช่วยให้รู้ว่าตอนนี้มีสินเชื่ออยู่กี่บัญชี มีหนี้คงเหลือเท่าไร และมีประวัติการชำระหนี้ผิดปกติหรือไม่ โดยสามารถขอรายงานผ่านช่องทางที่บริษัท ข้อมูลเครดิตแห่งชาติ เปิดให้บริการ
ตรวจเครดิตบูโรผ่านช่องทางออนไลน์
สามารถตรวจสอบช่องทางบริการดิจิทัลหรือแอปพลิเคชันของผู้ให้บริการที่เข้าร่วมได้ โดยแต่ละช่องทางอาจมีขั้นตอนยืนยันตัวตน ค่าธรรมเนียม และระยะเวลารับรายงานแตกต่างกัน
ตรวจเครดิตบูโรผ่านจุดให้บริการ
ผู้ที่สะดวกดำเนินการด้วยตัวเองสามารถตรวจสอบศูนย์บริการและจุดให้บริการเครดิตบูโรที่เปิดดำเนินการ พร้อมเตรียมเอกสารยืนยันตัวตนตามที่กำหนด
ทั้งสองช่องทางควรตรวจสอบข้อมูลล่าสุดจาก บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) ก่อนใช้บริการ
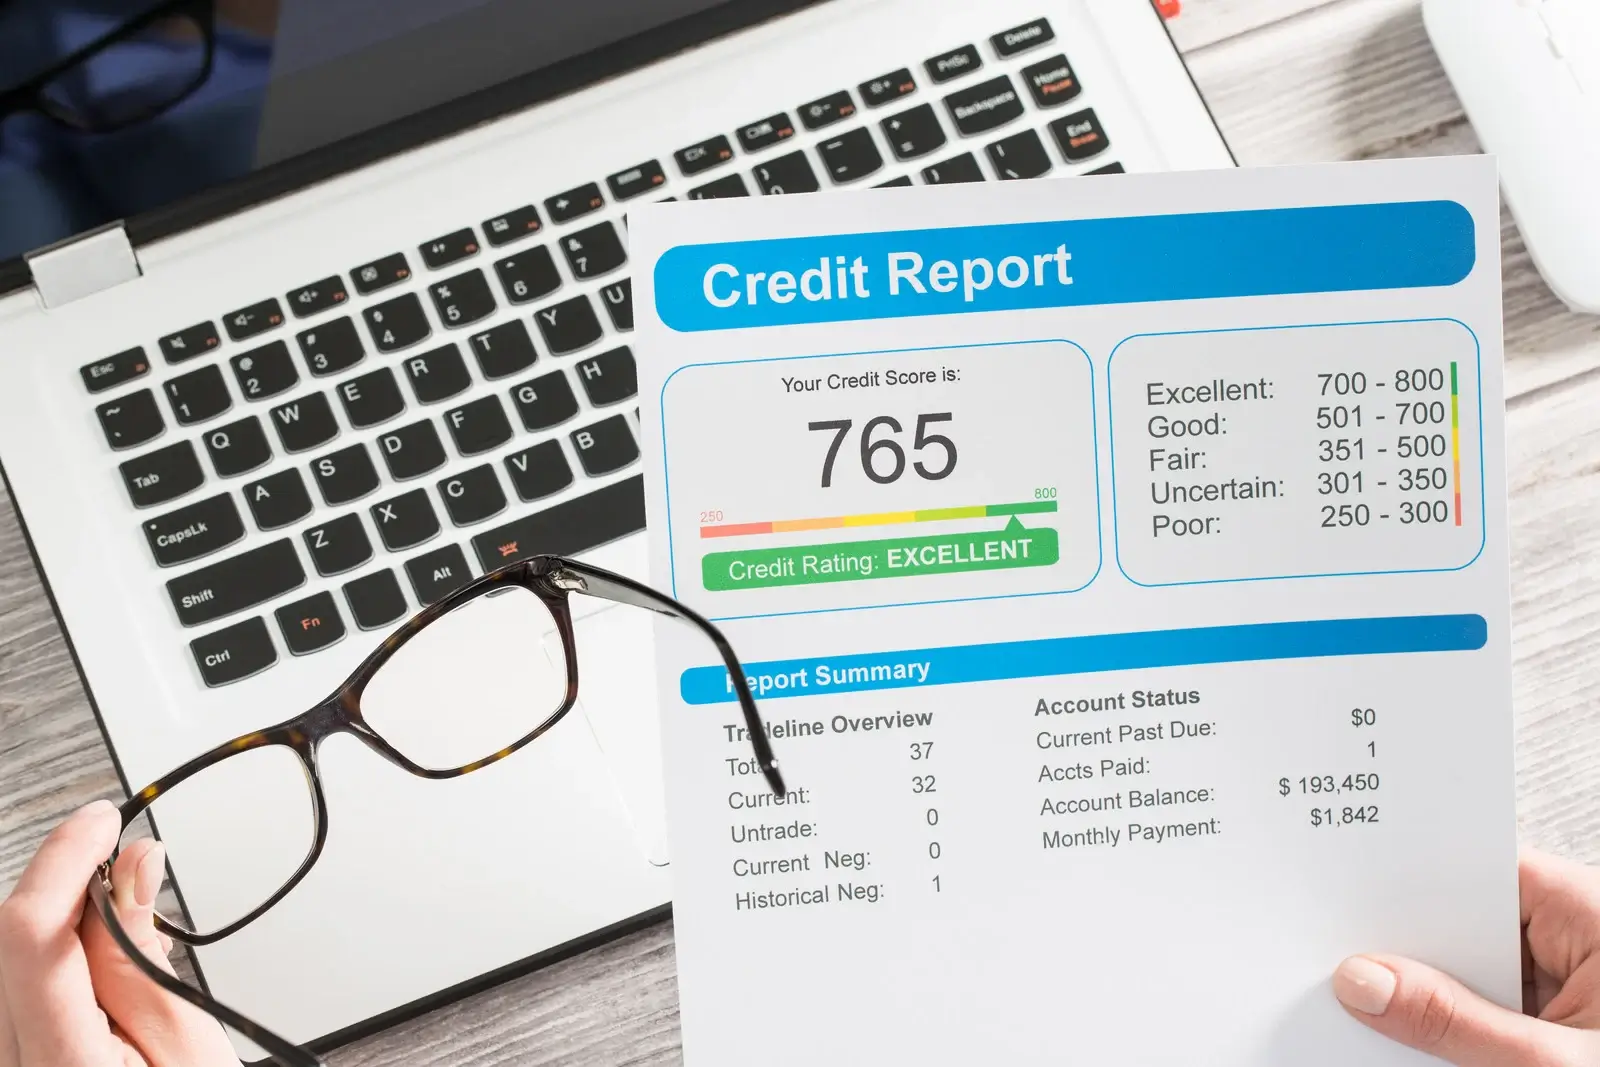
ได้รายงานเครดิตบูโรแล้ว ต้องดูตรงไหน?
เมื่อได้รับรายงานเครดิตบูโรแล้ว ไม่จำเป็นต้องอ่านทุกช่องพร้อมกัน ลองเริ่มจากข้อมูลที่เกี่ยวข้องกับภาระหนี้ของตัวเองก่อน
1. ตรวจจำนวนบัญชีและยอดหนี้คงเหลือ
ดูว่ามีสินเชื่อทั้งหมดกี่บัญชี มีบัญชีที่ไม่รู้จักหรือไม่ และยอดหนี้คงเหลือตรงกับข้อมูลที่ตัวเองมีอยู่หรือเปล่า
หากกำลังจะซื้อรถใหม่ การรู้ยอดหนี้ปัจจุบันจะช่วยให้ประเมินได้ว่ามีภาระผ่อนชำระเดือนละเท่าไร
2. ตรวจสถานะบัญชีและประวัติการชำระหนี้
ดูว่าบัญชีใดมีสถานะปกติ ค้างชำระ หรือปิดบัญชีแล้ว รวมถึงตรวจว่ามีช่วงใดที่เคยจ่ายล่าช้าหรือไม่
หากเคยมีหนี้ค้างชำระ ควรตรวจสถานะปัจจุบันให้ชัดเจนก่อนยื่นขอสินเชื่อใหม่
3. ตรวจข้อมูลบัญชีที่ปิดไปแล้ว
บางคนชำระหนี้ครบแล้ว แต่ไม่ได้กลับมาตรวจว่าข้อมูลในรายงานได้รับการปรับปรุงหรือไม่
หากพบข้อมูลที่ไม่ถูกต้อง เจ้าของข้อมูลมีสิทธิขอตรวจสอบและแก้ไข โดยติดต่อสถาบันการเงินที่รายงานข้อมูลหรือเครดิตบูโรได้
เช็กเครดิตบูโรแล้ว อยากออกรถมือสอง เลือกที่ Drive Sure
กำลังมองหารถมือสองสักคันไว้ขับไปทำงาน ใช้ในชีวิตประจำวัน หรือเป็นรถสำหรับครอบครัว Drive Sure มีตัวเลือกรถมือสองให้เลือกตามงบประมาณและความต้องการ ทั้งรถเก๋ง รถ SUV และรถครอบครัว พร้อมข้อมูลราคา ปีผลิต และเลขไมล์ให้เปรียบเทียบก่อนตัดสินใจ
สนใจรุ่นไหน เข้าไป เลือกดูรถมือสองที่ Drive Sure แล้วสอบถามรายละเอียดรถและข้อมูลการจัดไฟแนนซ์เพิ่มเติม เพื่อวางแผนออกรถคันที่ถูกใจได้อย่างมั่นใจ